财税公司自动化,申报、票据、报表三条线的先后顺序
代账公司每到月末最耗时间的不是记账,是一家家客户点开申报客户端重填一遍账套里本来就有的数。这篇讲财税公司自动化该怎么排顺序,先做票据和报表,错了改起来便宜,申报放最后,错了要走更正申报。文里还讲申报底稿要留什么、科目映射表为什么得先定、电子会计档案怎么才算留得住,以及哪几种客户结构不值得上自动化。
月末那几天,同一个申报页面被翻来覆去填
做代理记账的公司,每到月末最后几天,工位上基本是同一个画面在转。一家客户填完提交,切下一家从头再来。表里那些数字账套里本来就有,只是要有人一个一个挪过去,挪完再手工核一遍勾选项。
更耗时间的往往在填之前。进项票有没有全部认证,这个月有没有需要作废重开的,有没有跨期归属的工资和费用,工资表人数跟本月社保申报的人数对不对得上。这些判断每家客户都不一样,经验再熟的会计也得逐家问一遍。
所以做财税公司自动化,如果只盯着把填表变成自动导入,省下来的时间很有限。真正能省的地方在别处。
把一天摊开看,重复的其实是三块
代账会计一天手上的活摊开,重复度最高的确实是三块。
一是票据。从发票寄进来到进账,中间有识别、查验、入账、归档,来源和格式很乱,步骤却高度固定。
二是申报。每个月固定几次,每家客户的表结构固定,要填的字段固定,变的只是数字。
三是报表。把账套数据搬到客户看得懂的格式,同一套模板能用很久。
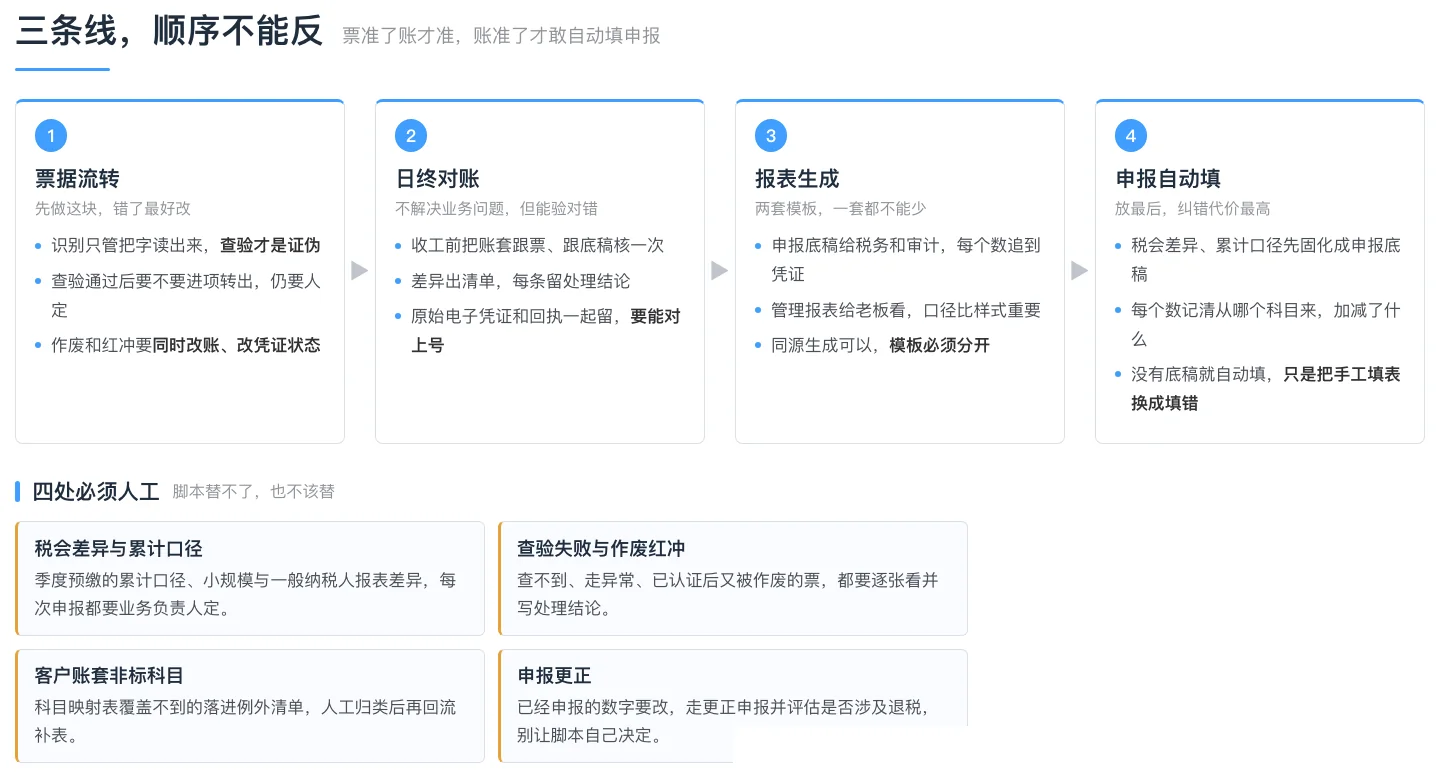
这三块之间有天然顺序。先票据,因为票准了账才准,账准了申报和报表才敢自动填。顺序反了,后面全是错的,而且错得很安静,报表照样出得来,只是数不对。
票据流转是最该先做的一块
票据这块的重复劳动最实在,因为工作量看得见,也最容易验出对错。
进来的时候要分清两件事。发票识别解决的是把票面上的字读出来,查验解决的是这张票是不是真的、能不能抵掉。很多团队上了识别就以为这一块做完了,真正吃时间的其实是查验失败的那一堆,以及查验通过之后要不要做进项转出、计不计入成本项目这些判断。
还有一件容易漏的事。客户把已经认证的票作废或者红冲了,账上要跟着改,底稿里留的那份凭证也要跟着改状态。这个联动不做,账实会慢慢对不上,而且平时看不出来,要等对账或者税务问起来才发现。
识别这一步怎么按模板情况分开处理,前面有一篇专门讲发票识别与自动入账的文章。
申报这块,底稿比脚本重要
申报自动化的难点从来不是点按钮,是凭什么相信填进去的那些数字。
税会差异、企业所得税季度预缴的累计口径、增值税的进项转出、小规模和一般纳税人走不同申报表,这些都要人来定。把它们固化成一张申报底稿,每个数从哪个科目来、加减了什么、上期数是多少,每次申报自动生成一份并留档,后面出问题才有地方倒查。
还有个现实问题。申报出错的代价和报表出错不是一个量级。报表错了发个更正说明就行,申报错了要走更正申报,涉及已经缴过的税还会牵扯退税的事,客户也会追问半天。所以把申报放在底稿和对账都稳了之后做,不是保守,是纠错成本决定的。
另外,实名办税怎么走、电子税务局能不能集中报、密码和税控设备由谁保管,这些各地口径不一样。代账公司能不能替客户报、能不能批量报,提前按当地税务机关的要求问清楚,别直接照搬别人的做法。
报表分两种,别混成一张
代账公司每天出的表至少有两套,字段和用途完全不一样。
一套是申报底稿,给税务看也给审计看,每个数都要能追到凭证明细,宁可排版丑一点也不能缺字段。
另一套是管理报表,给客户老板看的。看收入结构,看哪些客户在增长、哪些业务在缩。这张表的价值全在口径,老板看到收入涨了五成,翻下去发现是某笔往期补录,那就是报表没做好。
两套表用同一份数据生成是对的,模板必须分开。把管理报表里那些同比环比塞进申报底稿,等于给自己找麻烦。
留痕不是把凭证拍下来就完
说到留痕,很多公司理解成把所有东西扫描存档。这个做法能应付检查,真被查的时候不好用。
能还原的是链路。哪张票对应哪本账,哪个月的申报底稿里哪个数用了哪张凭证,谁在什么时候确认过的。原始电子凭证文件和申报回执要一起留,而且能对上号。光有一堆图片却没有对应关系,等于有一堆互不相干的证据。
电子会计档案还有保存年限和格式的要求,各地区差异不小,归档前先确认当地口径。
科目映射表是整件事的前提
接几年客户下来会发现,每家的账套都不一样。同样一笔业务,有的记管理费用,有的记销售费用,小客户还经常把老板个人的支出直接记进去。
自动化要跨客户跑,就得先有一张科目映射表,把各家五花八门的科目归到几个统一口径上。这张表要业务负责人拍板,配一份例外清单,常见的几百条就能覆盖大部分客户,剩下的走人工。口径没统一之前就先上脚本,代理记账自动化就会卡在这一步。
财务共享自动化也是同一个道理,共享的前提是标准化,客户之间的口径不能差太远。小客户高度非标,比如大量白条、个人账户收付,硬推共享中心往往推不动,最后变成共享中心的人天天手工改别人的账。
什么情况下这套东西不值得上
不是所有代账公司都该做,下面几种情况建议先别碰。
业务高度非标。客户是老板个人账户收付、没有正规凭证、进出账靠聊天记录转述的,能自动覆盖的部分很少,剩下的全靠人。
量太小。客户就十几家,每家每月操作时间加起来也不长,摊不平前期梳理映射和配环境的投入。
口径统一不了。客户老板坚持按自己的理解记账,不接受统一科目。这种情况下脚本跑出来的东西没人敢确认,最后还是回到人工。
团队里没人能长期维护。自动化不是装上就完的东西,政策和客户情况一变,映射和规则都要跟着改,流程断了比没做还麻烦。
真要动手,就按这个顺序
第一步做票据,从寄票到入账这一步打通,先把入账准确率跑起来。错了立刻能发现,改起来也便宜。
第二步做日终对账和报表。收工前把账套数据跟票、跟底稿核一次,报表从这里生成。对账不解决任何业务问题,但它能告诉你前面做得对不对。
第三步才做申报自动填,前提是底稿和映射表已经有人维护。没有底稿的申报自动填,就是把手工填表换成自动填错表。
关于代理记账自动化的选型和其他前提,可以看下面几篇。
延伸阅读